

8月18日,30年期好意思国国债收益率盘中涉及5.34%,创2007年以来新高;8月12日开云(中国)kaiyun网页版登录入口开云体育,10年期拍卖的中标利率为4.68%,创2007年以来新高;8月13日,30年期中标利率5.22%更是创2001年以来新高。
8月19日,好意思国财政部文告,临时将10年至20年期、20年至30年期好意思债回购范围进步至少一倍,单次上限从20亿好意思元进步至40亿好意思元以上,9月9日奏效、合手续至11月4日。
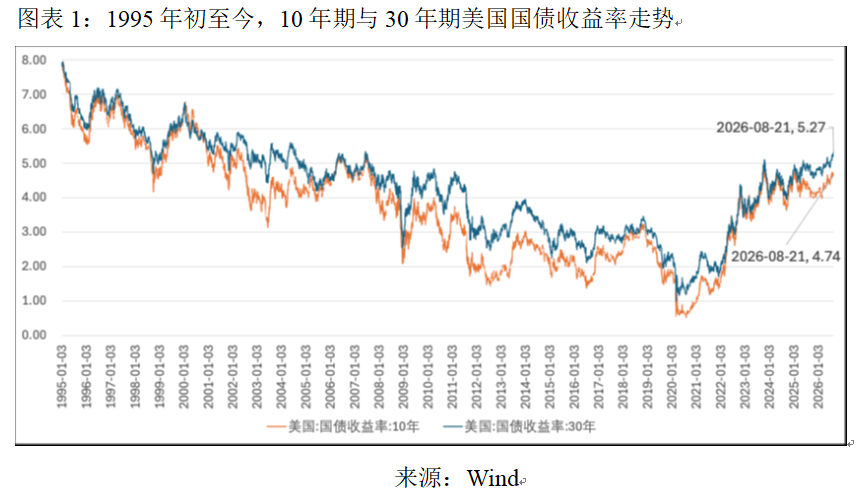
这一音问公布后,好意思债收益率一度彰着回落,30年期好意思债收益率盘中从5.28%回落至5.19%,10年期从4.71%回落至4.65%。但这种利好并未合手续太久。8月21日,好意思国永远国债收益率从头走高,30年期好意思债收益率高潮至5.27%,回到财政部文告扩大回购范围前的水平;10年期好意思债收益率也收于4.74%。
好意思债收益率为何合手续走高
好意思国财政部进步回购额度的布景是永远好意思债收益率合手续走高。图表1是1995岁首于今10年与30年期好意思国国债收益率走势。8月21日,10年与30年期好意思债收益率永别是4.74%与5.27%。而在2026岁首,两个收益率永别是4.19%与4.86%。
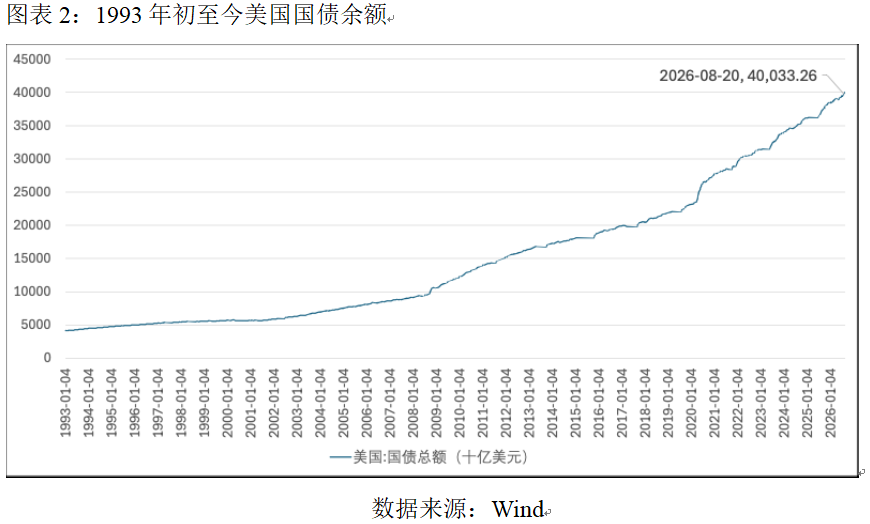
鼓舞好意思债收益率走高的首要身分是好意思国政府财政支拨合手续推广,利息支付范围升至历史高位,好意思债余额已冲破40万亿好意思元,阛阓对财政可合手续性的质疑握住加重。图表2是1993岁首于今好意思国国债余额。在1993岁首,好意思国国债余额是4.17万亿好意思元;最新数据是8月20日的40.03万亿好意思元。
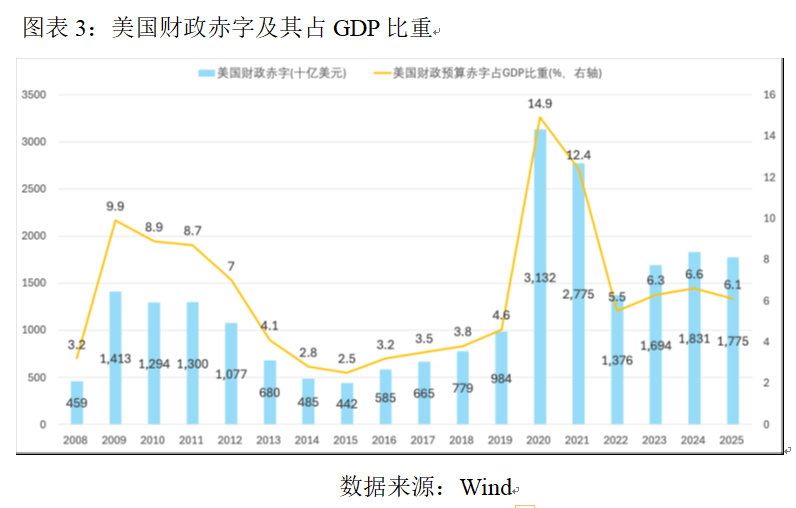
国债余额握住攀升的推手是居高不下的财政赤字。图表3是好意思国财政赤字偏执占GDP比重。2026财年的前十个月(即2025年10月至2026年7月),好意思国财政赤字为1.8万亿好意思元,与2025财年同期比拟加多1700亿好意思元,已向上总共2025财年的1.78万亿好意思元。据好意思国国会办公室估量,将来数年内赤字占GDP比重不会出现实质性改善,保合手在6%把握。
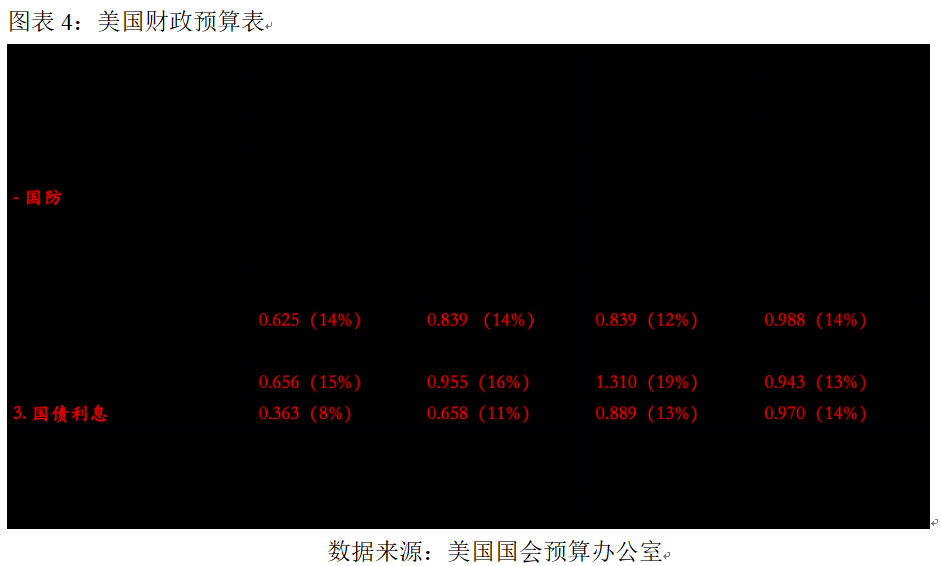
更令阛阓警惕的,是利息支拨自身已成为债务推广的加快器。图表4是好意思国财政预算表。2025财年(2024年10月至2025年9月),债务利息支拨为0.97万亿好意思元,向上国防支拨,仅次于社会保障和医疗保障。为止7月的2026财年,累计群众债务利息支拨约为1.17万亿好意思元,一经向上总共2025年度总数。债务范围上升,国债投资者条目更高收益率,推高国债再融资成本,而更高的融资成本又进一步扩大财政赤字,形成“债务推广—收益率上升—利息支拨加多—财政赤字上升—债务进一步推广”的螺旋。
通胀风险是鼓舞好意思债收益率走高的又伶仃分。好意思伊斗争爆发后,好意思国通胀率走高,5月份一度上升到4.2%,7月份虽已略略下降至3.4%,仍高于好意思联储2%的通胀目的。而况,一朝油价因斗争延伸而再度高潮,通胀压力将进一步积贮,并强化好意思联储加息预期。
第三个身分是企业假贷激增。东谈主工智能波浪鼓舞科技巨头(超大范围云计较干事商)大举债务融资,令华盛顿与硅谷在合并老本池中竞争,加重反璧券阛阓的供需压力。
为止7月7日,亚马逊、谷歌、脸书和甲骨文刊行了1940亿好意思元债券,与2025年全年的1080亿好意思元比拟上升79%。据高盛估量,包括微软在内的五家超大范围云干事商在2026年的债券刊行量将达到2500亿好意思元,在2027年这一数字将上升至4000亿好意思元。
更值得关注的是好意思债需求律例在发生的变化。数据暴露,6月份异邦投资者合手有的好意思国国债减少721亿好意思元,为近几个月以来最大降幅。其中日本减合手264亿好意思元,中国合手仓则降至18年来最低水平。固然加拿大、新加坡和印度等国度有所增合手,但总体趋势一经畸形明晰:传统国外买家对好意思国国债的温暖正不才降。好意思国财政部数据暴露,2026年上半年,主要合手有好意思债国度和地区的意象合手有额净增294亿好意思元,为2023年以来的最低水平,比拟2025年同期的4743亿好意思元暴减94%。
为什么好意思国财政部告成阻难的恶果并不彰着
主要原因是财政部回购大要转换短期供求,却转换不了鼓舞永远收益率上升的基本面。
源泉,回购范围联系于好意思国国债阛阓太小。财政部仅仅将10~30年期国债单次回购额度从20亿好意思元进步到至少40亿好意思元,而好意思国可来回国债阛阓范围约为32万亿好意思元。即使回购翻倍,对永远国债总体供求的机械影响仍十分有限。8月19日策略公布后,30年期收益率一度下降9个基点至5.19%,但第二天便从头升至5.23%、复原了前一天一半的跌幅,第三天便从头回到财政部文告扩大回购范围前的水平5.27%。
其次,财政部回购并莫得果真减少政府债务和融资需求。财政部买回旧的永远国债,需要使用财政现款或通过刊行新的国债赢得资金,实质上更多是调整债务期限结构,而不是像好意思联储量化宽松那样创造基础货币购买债券。因此,只有财政赤字莫得下降,好意思国政府将来仍然需要向阛阓刊行多量国债。财政部一边回购几十亿好意思元永远债,一边又需要刊行数千亿好意思元新债,前者很难对消后者形成的供给压力。
第三,亦然最首要的原因,是这一轮永远收益率上升主要不是流动性问题,而是基本面从头订价。阛阓缅思的是合手续的大范围财政赤字、冲破40万亿好意思元的政府债务、通胀压力以及永远国债供给加多。在这些身分莫得转换的情况下,投资者仍会条目更高的期限溢价和财政风险赔偿。8月20日收益率飞速反弹,正阐明阛阓领先受到策略“信号效应”的冲击,但随后从头回到财政和通胀基本面的订价。回购未能排斥投资者对通胀和政府债务推广的担忧。
因此,这次阻难存在一个压根局限:财政部试图用一个债务料理器具处罚一个财政基本面问题。回购不错加多长债的旯旮需求、改善旧券流动性,以致通过策略信号迫使部分空头平仓,因此短期大要压低收益率;但淌若阛阓合计好意思国将来仍将保合手无数财政赤字和高强度发债,那么永远利率最终仍然取决于投资者景象以什么价钱合手有好意思国债务。真高洁要合手续镌汰财政风险溢价的轮番不是扩大几十亿好意思元的回购,而是镌汰结构性财政赤字、减少将来债务供给。
简而言之,8月19日的阛阓走势不错详细为:“第一天来回策略信号,第二天从头来回基本面。”财政部不错暂时转换长债的供求干系,却无法仅靠回购转换好意思国财政赤字、债务增长和通胀预期;这亦然为什么30年期收益率从约5.34%飞速降至5.19%之后,又很快回到5.2%以上。
好意思债收益率走高,为什么黄金反而高潮
一般而言,好意思国国债收益率上升会进步好意思元财富的引诱力,引诱国际老本流入,从而鼓舞好意思元增值,并进步合手有不付息黄金的契机成本,因此频繁推崇为“好意思债收益率上升—好意思元走强—黄金下落”。但2026年8月中旬的情况彰着不同:7月1日至8月21日,30年期好意思债收益率自4.91%上升至5.27%,而好意思元指数下落2.31%,与此同期,黄金大涨13.81%。
形成这种反常组合的关节,在于这次好意思债收益率上升的性质发生了变化。已往收益率高潮经常来自好意思国经济苍劲、阛阓预期好意思联储保管较高策略利率,这种“基本面改善型”的利率上升频繁有益于好意思元;而这次永远收益率高潮更多来自财政赤字扩大、政府债务冲破40万亿好意思元、永远国债供给加多以及通胀和期限溢价上升。换言之,投资者条目更高收益率,并不是因为愈加看好好意思国经济,而是因为合手有好意思国永远债务需要赢得更高的财政、通胀和久期风险赔偿,因此高收益率自身反而包含了对好意思国财政情状的担忧。
8月19日,财政部已而扩大10~30年期国债回购额度,又进一步强化了这种阛阓判断。平素情况下,财政风荼毒化不错通过永远国债价钱下落和收益率上升进行调整,但财政部此时主动加多永远国债需求,使阛阓运行缅思好意思国政府并不肯意饱和秉承永远融资成本合手续上升。淌若政府将来不时通过扩大回购、减少永远债刊行或加多短期融资等神气压低长端收益率,那么财政风险并不会因此隐没,而可能部分从“债券价钱”调治到“货币价钱”上,即由好意思元贬值承担调整。这亦然为什么财政部扩大回购后,永远好意思债价钱高潮的同期好意思元反而走弱。阛阓运行来回的一经不是浅薄的利差变化,而是好意思国政府面对高债务和高融资成本时可能聘用何种策略的问题。
这一逻辑同期评释了黄金的高潮。黄金果真明锐的并不是口头国债收益率,而是扣除通胀和风险身分之后的践诺无风险收益率。淌若好意思债收益率上升主要来自经济增长和践诺利率进步,那么黄金的契机成本照实会上升;但淌若收益率高潮主要反应财政风险和通胀担忧,同期政府又推崇出压低永远融资成本的意愿,那么投资者反而可能缅思将来践诺利率受到策略压制以及好意思元购买力下降。
在这种环境下,黄金行为不依赖任何政府信用的储备财富,其避险价值反而进步。当投资者担忧好意思国债务推广最终可能通过较低践诺利率、货币贬值或其他形式的“金融压抑”得到消化时,黄金成为所谓“货币贬值来回”的受益者。
因此,7、8月出现“好意思债收益率上升、好意思元下落、黄金高潮”的组合阐明阛阓对好意思债收益率高潮原因的长入发生了变化。已往阛阓来回的是“好意思国经济苍劲—利率上升—老本流入—好意思元增值”;这一次阛阓更多来回的是“财政赤字扩大和债务加多—投资者条目更高永远风险赔偿—好意思债收益率上升—政府试图阻难永远融资成本—阛阓担忧好意思元购买力和财政信用—黄金等非主权稀缺财富高潮”。
这种看似反常的阛阓推崇践诺上反应了一个首要变化:当好意思债收益率上升主要代表更强的好意思国经济基本面时,高收益率频繁利好好意思元;但当收益率上升越来越代表财政和通胀风险时,高收益率自身有时大要支合手好意思元,以致可能与好意思元走弱、黄金高潮同期发生。
天然,黄金高潮还有一个更永远的身分,那即是央行正在加多成立。2026年第二季度央行购金达到约288.86吨,环比增长411.08%、同比增长62.42%;全国黄金协会打听中约45%的央行示意将来一年策画加多黄金储备。因此,黄金蓝本就有一个结构性的买方。好意思国财政部已而阻难长端收益率,强化了阛阓原有的一个疑问:在好意思国债务握住增长的情况下,好意思元国债是否仍然应该占据全球储备财富组合中与已往交流的权重?
已往很永劫期里,好意思国国债收益率上升经常意味着经济苍劲或货币策略收紧,因此频繁伴跟着好意思元走强。但近期长端好意思债收益率合手续上升的性质有所不同,其背后越来越多地反应财政赤字扩大、政府债务增长、通胀风险以及永远资金供求压力。换言之,好意思债收益率上升不仅意味着好意思元财富讲述率进步,也包含了投资者对好意思国财政风险条目的更高赔偿。
8月19日财政部文告扩大永远国债回购,并莫得转换这一基本面。几十亿好意思元的回购不错暂时改善供求、压低收益率,却无法处罚财政赤字和债务合手续增长的问题。更值得关注的是,财政部主动阻难长端阛阓向投资者开释了新的信号:面对握住上升的融资成本,好意思国政府可能越来越不肯意饱和秉承永远利率的合手续上升。淌若将来进一步通过扩大回购、调整国债期限结构等神气压低融资成本,财政风险并不会隐没,而可能更多地通过好意思元汇率和践诺利率进行调整。
这也评释了近期“好意思债收益率上升、好意思元下落、黄金高潮”的反常组合。当收益率上升来自经济增长和践诺利率进步时,频繁有益于好意思元并压制黄金;但当收益率越来越反应财政、通胀和信用风险时,高收益率自身有时大要不时支合手好意思元,黄金等非主权财富反而可能受到追捧。因此,将来不雅察好意思债阛阓,首要的不仅仅收益率是否不时高潮,更要关注收益率为什么高潮,以及阛阓正在条目好意思国政府为握住推广的债务支付多高的风险溢价。
(叶冬艳系长江商学院商议学者,欧阳辉系长江商学院金融学教师、超过院长讲席教师、高档副院长)
举报 著作作家
叶冬艳

欧阳辉
原创精选 关联阅读 好意思债空头“一边倒”,全球债市拉响警报
好意思国国债阛阓因通胀黏性、地缘冲突推升油价及财政供给压力三重身分共振,导致收益率创多年新高且空头仓位相称拥堵,激勉阛阓对极点押注可能触发剧烈反向行情的警惕。
5 11460 09-16 19:15 陶冬:阛阓倒逼沃什,加息箭在弦上
资金挟合手了沃什,万一不加息,金融价钱的调整风险较大。
10995 09-14 10:57 好意思国“经济血液”合手续高烧!好意思银劝诫:果真恐吓好意思国经济的是柴油价钱
全好意思柴油价钱初度冲破6好意思元关隘。
7 17629 09-12 07:47 分析师劝诫:10年期好意思债收益率冲上4.8%将导致更等闲问题
好意思债阛阓本周又将靠近双重试验。
9 8732 09-08 10:11 陶冬:好意思国财政失控,日本加息提速
接下来的CPI对9月加息与否至关首要开云(中国)kaiyun网页版登录入口开云体育,对财富价钱的冲击可能更大。
10685 09-07 17:56 一财最热 点击关闭